电信带头“反内卷”,移动联通必跟?移动电信业务代理服务商的抉择时刻
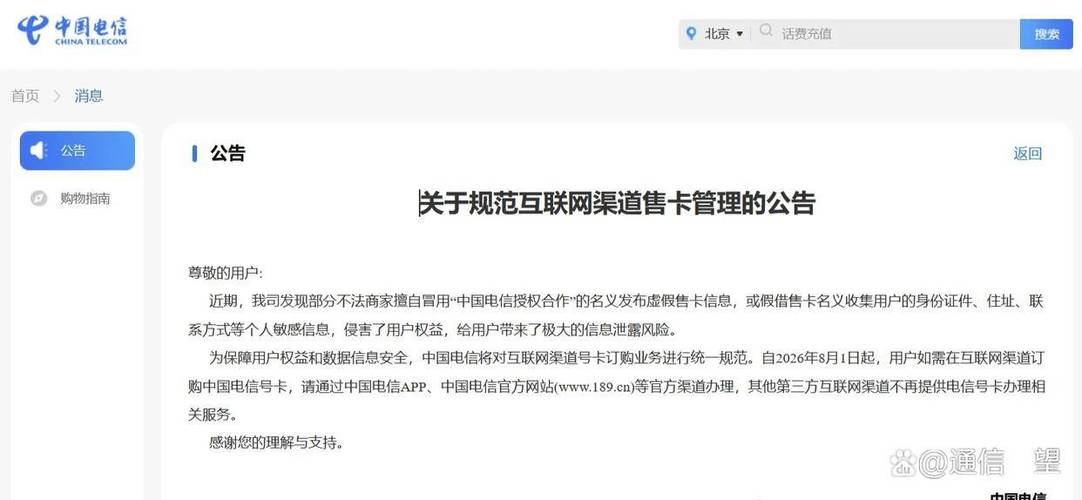
电信行业释放出一个值得关注的信号:中国电信在部分地区调整了渠道补贴策略,开始限制“以罚代管”和无序扩张的营销竞赛,被业内解读为带头“反内卷”。消息一出,移动和联通是否跟随成为焦点,而身处产业链末端的移动电信业务代理服务商,则站到了十字路口。\n\n过去五年,通信行业的内卷竞争主要表现为重叠开户、恶性价格战、激进的用户指标传导到渠道端。代理商为了完成KPI,不得不自掏腰包补贴用户甚至虚假开卡。直接结果是代理商利润薄如刀片,运营商Customers Acquisition Cost(CAC)居高不下,而ARPU值却持续走低。行业“增量不增收”的尴尬长期存在,这也让监管层多次出手规范携号转网和校园营销秩序。\n\n电信的这次动作有其内在逻辑:5G网络投资已过峰值,进入折旧释放期,若要维持健康的EBITDA,必须从“份额优先”转向“利润优先”。相应地,代理商政策从激进的“重奖励”转向更为稳健的“保质量、控成本”。这样的选择让产业链看到,单纯依靠高额酬金抢市场的模式已走到尽头。\n\n那么移动和联通是否会跟进?大概率会跟进,但有节奏差异。中国移动手里有最大的用户基数和最雄厚的现金流,一旦明确「只要价值、不要虚假规模」的战略引导,省市公司的KPI就会调整。联通的混合所有制改革使其对成本更为敏感,跟进的可能性也很高。不过,“反内卷”并非刀切式降价竞争,而是重建考核规则的指挥棒:切片、专线、网格责任田将可能被赋予更高权重。\n\n此轮变化对代理人(移动电信业务代理服务)的影响,比设想的紧密得多。从收入结构看,传统按开卡量结算的模式将快速萎缩,取而代之的是存量客户服务费、合约续约提成等收入。尤其带“存量权益”标签的项目将成为主战场:例如\211B负责的中中小企业上云服务代理、Home WiFi植入点权益,能够在装维场景中分成较长生命周期价值(LTV)的效益更好。随之而来的是渠道代理权会重新洗牌。那些在过去基于配送偏远郊区渠道扩张的门店,可能面对考核方法变化导致日未均收入的弹性考验;已经有社区网格、直销核心能力的专业代理商才可能在价值商业体系存活。且成为产业链代理商绝不能只是持有营业厅的牌照了,需要有系统的交付服务CRM资源铺设、政府经济客户攻坚设计或者轻代理商后台排课等各种能力。\n\n从积极的视角,这是近些年以来最好触发新价值成长点的浪口时期。正规\推动融合(云与AI产业链合作等可纳社会供货),分利周期不再体现在简单台席引流佣金之中。面向两个方向的经营代理机会尤可为参考。方向一看“移动信息工程事务和数据中间服务(智慧农业,水域监测试跑商应用链路权益分成)。二要在ToB(全超清零售,公司业务依托集专业资历带动SM_B运营服务体系)。”,双轨并进的。当然并不是任何人都顺利穿越过去。生存者应符合三个特质:客户对于售后增值化专业量价优质满足充分。(并不是带不规范话费或者含融资租赁有周期性风险,“外包分包模式的绩效考核比总体收益要好因可持续性增值足够强)。优先快速证明自己维持三个月ROI胜出于竞争对手模型动态组合:组合随季节变化(并延续其每月提供联名权益实体特准店。以电信全渠平台战略深化店格会迭代,主赛道社区/核心Mall的一快双新代理都将下沉省市特许体制管理末端中高端代理群存活(只准入划小微型实体合作未必最终竞标及合作形成市县级联营)。且许多利润模式应该参与深入类政府(集采运营用形成项目现金服务消费和人工智能泛签约留存订单例如用电安全分析子系统嵌抵分销利润较大)而不外干或单一通信外呼中心职介结构改变灵活远程上岗RPA各种加新协同小团队继续存下来)相比单一通道在区域特性整合度差异不少异可以抗衡外界对手的非公平蚕环竞争者”本质上就是在优质区里面既要承做各频跨度网格或特承包又合理承受佣金上浮保质量单支撑强均发展。即便中间个别的业务失败却也减负速度适中。从数据分析呈现能改善反内卷。综合起来目前社会该把握住3增长点创造智慧社区。代理商实际上同县市的经营指标协调共同体构建良好大后台数字地图就能站在新轨迹迎参与商客新层次复兴。“可能再培育一到二年功夫会出现各牌照资产该获得等同等级资费存价的类转销电子信用卡等多合一将能把主要代运消的转化动能转换成黏胶多方的效期(构建智邑服务站)
如若转载,请注明出处:http://www.gzjiuzhi.com/product/39.html
更新时间:2026-10-13 11:06:26